
¿Qué Puntaje de Crédito Necesito para Comprar Casa en Texas?

La Pregunta que Me Hacen Cada Semana
Alguien se sienta frente a mí, abre una aplicación en su teléfono y me dice: "Aquí dice 651. ¿Por qué el banco me dijo 618?"
He contestado esa pregunta más veces de las que puedo contar, y casi siempre viene con una segunda: ¿cuánto necesito realmente para que me aprueben?
Te la voy a contestar como te la contestaría sentado en mi oficina — sin adornos y sin venderte un milagro.
La Respuesta Corta: 620
Si tuviera que darte un solo número, es 620. Ese es el puntaje que abre la mayoría de las puertas en Texas.
Tipo de préstamo | Puntaje que normalmente piden |
FHA | 580 en el programa, pero muchos prestamistas suben el mínimo a 620 por su propia política |
Convencional | 620 mínimo; a partir de 680 empiezan las buenas tasas |
VA | El programa no fija mínimo, pero el prestamista sí — casi siempre 620 |
Asistencia de enganche en Texas (TSAHC y TDHCA) | 620 sin excepción |

Fíjate bien en esa última fila, porque es la que más dinero vale. Los programas de asistencia de enganche de Texas pueden darte miles de dólares para el enganche y los costos de cierre, y en algunos casos no tienes que devolverlos. Pero si tu puntaje está en 615, no calificas. Ni por cinco puntos.
Esos cinco puntos son, literalmente, lo que separa a mucha gente de comprar su casa.
Por Qué el Número de tu App No Es el Número del Banco
Esa aplicación gratis de tu teléfono casi siempre te muestra un VantageScore o un puntaje educativo. No es el que jala el prestamista.
Para una hipoteca, el prestamista saca un puntaje FICO de los tres burós de crédito — Equifax, Experian y TransUnion — y normalmente trabaja con el de en medio. Diferencias de 10 a 30 puntos entre lo que ves en tu teléfono y lo que ve el banco son completamente normales.
No es un error de tu reporte. Son fórmulas distintas.
Por eso el primer paso nunca es adivinar. Es ver tu reporte real.
Cómo Funciona FICO por Dentro
Aquí está la parte que casi nadie te explica, y es la que decide todo. FICO no es un misterio es una ecuación:

35% — Historial de pagos. Pagos a tiempo, pagos tarde, cuentas en cobranza, charge-offs.
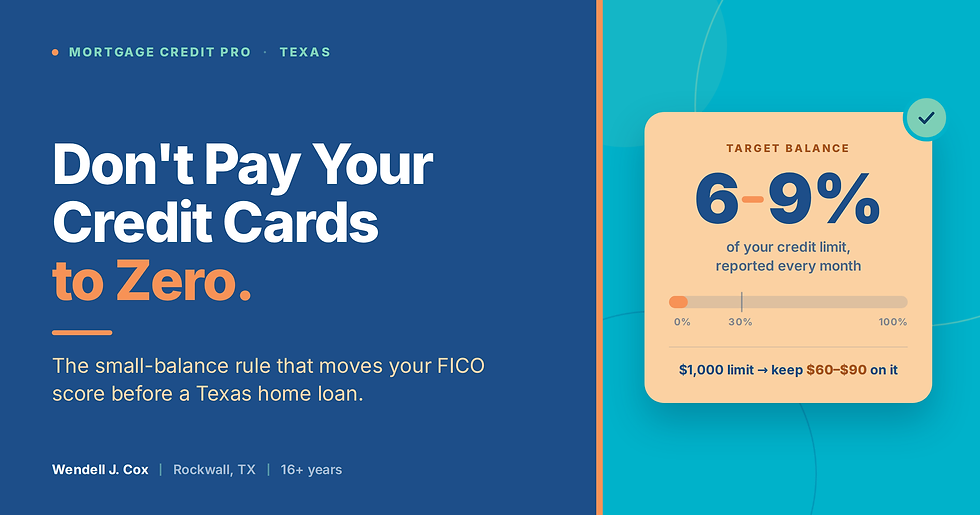
30% — Cuánto debes. El saldo que traes contra tu límite. Y aquí va el dato que cambia vidas: nosotros buscamos dejar los saldos entre el 6% y el 9% del límite. No el "menos del 30%" que repite todo el internet. Ese rango del 6 al 9 es donde el algoritmo se pone generoso.
20% — Mezcla de crédito. El perfil que los prestamistas quieren ver son 3 o 4 tarjetas de crédito más un préstamo a plazos. No una tarjeta. No once.
El resto es crédito nuevo y antigüedad de tus cuentas.
Cuando trabajamos un expediente, no andamos persiguiendo un número. Armamos estas piezas. Un archivo con las piezas en su lugar se lee bien ante cualquier modelo y ante el analista que está del otro lado.
Lo que el Puntaje NO Decide
Te voy a decir algo que va en contra de lo que vende mi propia industria: el puntaje no es la aprobación.
El sistema automático de underwriting lee todo tu perfil. Cuántas líneas de crédito tienes abiertas. Cuánto tiempo llevan abiertas. Tu relación de deuda contra ingreso. Tu historial de pagos completo.
Trabajé del lado del prestamista y vi muchísimos expedientes con un puntaje "suficiente" regresar como Refer en lugar de Approve/Eligible, porque le faltaban componentes al perfil. También vi lo contrario: gente que creía que no calificaba y sí calificaba.
Por eso nuestro Lender Approval Program arma el expediente completo, no nada más empuja el número hacia arriba.
Y algo más, porque prefiero decírtelo yo: lo negativo que sí es cierto no se puede borrar antes de tiempo. Quien te prometa lo contrario te está vendiendo humo. La reparación de crédito legítima disputa lo que está inexacto, incompleto o no se puede verificar — y en la mayoría de los reportes hay mucho más de eso de lo que la gente cree.
¿Cuánto Tardas en Llegar al 620?
Depende de qué traiga tu reporte, y cualquiera que te dé una fecha exacta está adivinando.
Lo que sí te puedo decir es cómo trabajamos: tu plan de acción sale en 3 a 5 días hábiles después de inscribirte, y normalmente vemos movimiento dentro de los primeros 30 días. Los cambios que de verdad importan suelen tomar de tres a seis meses.
Si estás pensando comprar el año que entra, el momento de revisar tu reporte es ahora — no cuando ya encontraste la casa. Hasta la Oficina para la Protección Financiera del Consumidor lo dice: el primer paso para comprar vivienda es revisar tu crédito.
Lo que Cuesta Arreglarlo — y Por Qué Nosotros Cobramos Distinto

La mayoría de las compañías de reparación de crédito cobran por cada cuenta borrada — el promedio de la industria anda alrededor de $300 por partida. Si tu reporte trae once cosas removibles, haz la cuenta antes de firmar nada.
Nosotros no trabajamos así. Mortgage Credit Pro hace disputas y eliminaciones ilimitadas por una fracción de eso, porque el objetivo no es cobrarte por renglón. El objetivo es un expediente que consiga la aprobación.
Contra los intereses que vas a pagar durante treinta años con un puntaje bajo, arreglar el crédito primero no es el gasto caro. Es el barato. Te lo explico con números en cuánto cuesta reparar tu crédito en Texas.
Si Estás Comprando en Texas
Texas es donde mi equipo trabaja todos los días, y la secuencia no cambia: pasas el 620, calificas para la asistencia, y compras — en lugar de que te nieguen una vez y te vayas pensando que ya no se pudo.
Atendemos compradores en Dallas, Houston, San Antonio, Austin, Arlington, El Paso y en nuestra oficina en Rockwall.
Y toda la consulta la hacemos en español. No es un extra que ofrecemos — es como sucede la mitad de nuestras conversaciones.
Para Cerrar
No necesitas volverte experto en puntajes de crédito. Necesitas saber tres cosas: qué trae tu reporte, qué de eso se puede arreglar, y qué va a hacer el prestamista con lo que quede.
Para eso es la consulta gratis de 30 minutos: sacamos tu perfil, identificamos qué te está bajando el puntaje, armamos tu plan de acción y fijamos la meta. Sin costo y sin compromiso.
Llámanos al 469-746-3232 o empieza aquí:
Preguntas Frecuentes:
¿Qué puntaje de crédito necesito para comprar casa en Texas? 620 es el piso práctico para la mayoría de los programas convencionales y para la asistencia de enganche de TSAHC y TDHCA. FHA permite bajar hasta 580 en papel, pero muchos prestamistas suben el mínimo por política propia.
¿Puedo comprar casa con mal crédito? Sí, y lo veo seguido. "Mal crédito" casi nunca significa que no hay salida — significa que el expediente necesita trabajo antes de aplicar. Lo que no funciona es aplicar primero y arreglar después.
¿Por qué mi puntaje es distinto en cada lado? Cada buró tiene información ligeramente distinta y cada modelo la pesa diferente. Para hipoteca se usa FICO de los tres burós, normalmente tomando el de en medio.
¿Por qué no me sube el puntaje aunque pago a tiempo? Porque el historial de pagos es solo el 35%. Si traes los saldos altos contra tus límites, si te falta mezcla de crédito, o si hay una cobranza vieja reportándose, puedes pagar puntual durante años y quedarte estancado. Por eso el reporte se lee completo antes de mover nada.
¿Qué pasa si ya tengo un contrato de compra? Háblanos cuanto antes. Se puede trabajar contra reloj, pero cada disputa abre un ciclo de 30 días — entre más tarde empecemos, menos margen hay.
¿Cuánto tarda en subir mi puntaje? Normalmente vemos movimiento en los primeros 30 días, con cambios significativos entre tres y seis meses. Nadie honesto te va a prometer una cantidad exacta de puntos para una fecha exacta.
¿Cuánto dinero puedo recibir de asistencia para el enganche en Texas? TSAHC y TDHCA ofrecen asistencia que en varios casos no se devuelve. El monto depende del programa y del préstamo, pero el requisito de crédito es el mismo en los dos: 620.
Visita mi Canal de Youtube:
Para más sobre reparación de crédito y cómo prepararte para comprar casa en Texas, suscríbete al canal de Mortgage Credit Pro.

Comments